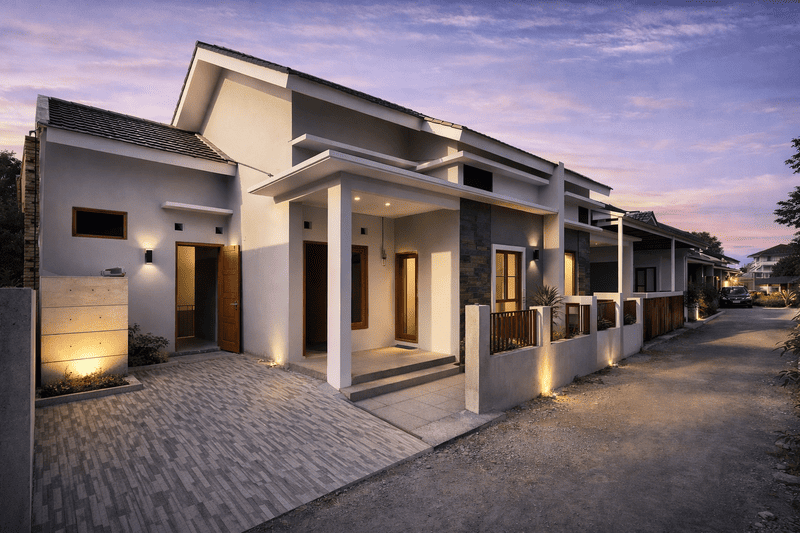
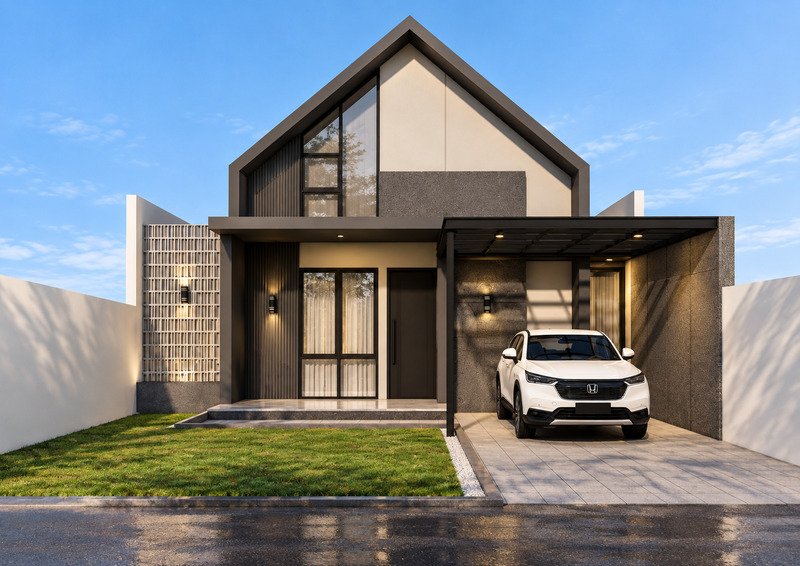
Ingin membangun rumah pekarangan sendiri di Jogja tetapi dana tunai belum mencukupi? Menunda pembangunan sering kali membuat kita gigit jari karena kenaikan harga material bangunan dan upah tukang yang terus merambat naik setiap tahunnya.
Di sisi lain, mengambil opsi pinjaman konvensional kerap memicu keraguan akibat ancaman bunga berbunga, denda keterlambatan yang menumpuk, hingga skema cicilan yang fluktuatif.
Untuk menjawab kekhawatiran tersebut, skema pembiayaan konstruksi berbasis syariah hadir sebagai solusi transparan dan tenang. Artikel ini akan membahas secara tuntas panduan, alur, serta kriteria syarat bagi Anda yang ingin mewujudkan rumah impian secara syar’i di Yogyakarta.
3 Keunggulan Utama Pembiayaan Bangunan Berbasis Syariah
Berbeda dengan pembelian rumah jadi (ready stock), membangun rumah di lahan sendiri memberi Anda kebebasan menentukan tata ruang, spesifikasi material, hingga penyesuaian anggaran. Dengan menerapkan skema pembiayaan syariah, Anda mendapatkan kepastian berikut:
1. Skema Akad Istishna yang Jelas Sejak Awal
Pembangunan rumah umumnya menggunakan Akad Istishna (pesan-bangun). Artinya, total biaya pembangunan, spesifikasi teknis material, dan durasi waktu pengerjaan telah disepakati bersama di awal sebelum peletakan batu pertama.
2. Cicilan Flat Sampai Lunas (Tanpa Bunga Fluktuatif)
Besaran angsuran bulanan bersifat mengikat dan tidak akan berubah hingga tenor berakhir. Anda tidak perlu khawatir akan kejutan kenaikan cicilan akibat perubahan suku bunga pasar.
3. Bebas Denda Keterlambatan Berbunga
Sistem transaksi murni berdasarkan kesepakatan jual beli jasa/konstruksi. Tidak ada mekanisme penambahan denda berbunga yang memberatkan jika calon penghuni menghadapi kendala teknis di kemudian hari.
Syarat Mengajukan Pembiayaan Pembangunan Rumah di Jogja
Bagi warga Yogyakarta (Sleman, Bantul, Kota Jogja, Kulon Progo, maupun Gunungkidul) yang ingin mengajukan skema pembiayaan konstruksi ini, terdapat beberapa dokumen dan kriteria kelayakan dasar yang perlu dipersiapkan:
Kriteria Legalitas Lahan
Memiliki tanah pekarangan pribadi berstatus SHM (Sertifikat Hak Milik) atas nama pemohon atau pasangan.
Akses lokasi dapat dilalui kendaraan operasional proyek/konstruksi.
Kriteria Kelayakan Pemohon
Terbebas dari catatan finansial bermasalah (lulus verifikasi BI Checking / SLIK OJK).
Berusia maksimal 50 tahun pada saat proses pengajuan.
Memiliki penghasilan tetap (baik sebagai karyawan maupun pengusaha/wiraswasta) yang dibuktikan dengan slip gaji atau laporan keuangan usaha.
Menyediakan dana mandiri / Down Payment (DP) minimal 30% dari total Rencana Anggaran Biaya (RAB) pembangunan.
Tahapan Alur Pembangunan Rumah dari Nol
Proses pengerjaan rumah dari konsultasi awal hingga siap huni dilakukan secara terstruktur melalui tahapan berikut:
[Konsultasi & Data Lahan] ➔ [Survei Lokasi / Appraisal] ➔ [Penyusunan Desain & RAB] ➔ [Akad Istishna] ➔ [Konstruksi & Serah Terima]
1. Konsultasi & Analisis Kebutuhan: Mengkomunikasikan rancangan denah rumah yang diinginkan serta batas anggaran yang dimiliki.
2. Survei & Penilaian Lokasi: Tim teknis melakukan pengecekan topografi tanah dan kesiapan akses lokasi.
3. Penyusunan Arsitektur & RAB: Pembuatan denah 2D/3D beserta perhitungan kebutuhan biaya material yang rinci dan presisi.
4. Penandatanganan Kesepakatan (Akad): Peresmian seluruh spesifikasi bangunan, nilai total pembiayaan, dan nominal angsuran bulanan.
5. Pelaksanaan Konstruksi: Pelaksanaan pembangunan di bawah pengawasan tim ahli hingga bangunan siap diserahterimakan.
Wujudkan Hunian Berkah Tanpa Biaya Tersembunyi
Memiliki rumah impian yang tenang, aman, dan sesuai syariat kini bukan lagi sekadar wacana. Dengan perencanaan RAB yang presisi dan skema pembiayaan yang transparan, Anda dapat mengontrol kualitas bangunan sekaligus menjaga kestabilan finansial keluarga.
Bila Anda sudah memiliki lahan dan siap melangkah ke tahap perencanaan desain serta perhitungan estimasi biaya:
👉 Pelajari detail skema layanan dan ajukan konsultasi resmi melalui halaman pembiayaan rumah syariah jogja.